Radca prawny · doradca restrukturyzacyjny

Upadłość i restrukturyzacja

Długi, których nie da się już spłacać, firma tracąca płynność albo kontrahent, który przestał płacić i złożył wniosek o upadłość. W każdej z tych sytuacji liczy się to, co zrobisz teraz. Powiem Ci wprost, jakie masz możliwości i czego realnie możesz się spodziewać. Bez oceniania i bez obietnic bez pokrycia.

  • Pierwsza rozmowa jest bezpłatna
  • Rozmowa jest poufna

W której jesteś sytuacji?

Długi, których nie da się już udźwignąć

Nie zakładam z góry, że ktoś jest sam sobie winny. Najczęściej po prostu zbiegło się kilka rzeczy naraz: choroba, utrata pracy, rozstanie, zamknięta firma. Pierwsza rozmowa służy temu, żeby sprawdzić, czy upadłość konsumencka jest w Twojej sytuacji możliwa i co realnie zmieni.

Upadłość konsumencka jest dla osób, które nie prowadzą działalności gospodarczej i stały się niewypłacalne, czyli nie są już w stanie regulować wymagalnych zobowiązań. Mogą z niej skorzystać także byli przedsiębiorcy po zamknięciu firmy. Decyduje sąd. Zanim złożymy wniosek, mówię otwarcie, jak oceniam Twoje szanse.

Po ogłoszeniu upadłości postępowania egzekucyjne dotyczące majątku wchodzącego do masy zostają wstrzymane, a sprawami zajmuje się syndyk wyznaczony przez sąd. To zwykle pierwsza realna ulga: kończą się równoległe zajęcia i telefony od kolejnych firm windykacyjnych.

Jeśli masz mieszkanie albo dom, wchodzi ono do masy upadłości i zostaje sprzedane. Prawo przewiduje jednak, że z uzyskanej ceny wydziela się kwotę na wynajem innego lokalu dla Ciebie i Twojej rodziny. Przy mieszkaniu z kredytem sytuacja wygląda inaczej niż przy mieszkaniu bez obciążeń, więc to trzeba policzyć na konkretnych liczbach.

Alimentów upadłość nie umarza. To jedno z najczęstszych pytań i odpowiedź jest jednoznaczna: zobowiązania alimentacyjne trzeba płacić dalej. Jeśli masz zaległe alimenty, powiem, co można z nimi zrobić, ale nie obiecam ich umorzenia.

Po ogłoszeniu upadłości sąd zwykle ustala plan spłaty wierzycieli. Jego wysokość zależy od Twoich możliwości zarobkowych i kosztów utrzymania rodziny, a nie od wysokości długów. Po wykonaniu planu pozostała część zobowiązań zostaje umorzona. Długość planu zależy m.in. od tego, jak doszło do niewypłacalności.

Brak majątku nie przekreśla upadłości. W szczególnych sytuacjach, gdy ktoś trwale nie jest w stanie dokonywać żadnych spłat, możliwe jest umorzenie zobowiązań bez ustalania planu spłaty. Sprawdzę, czy to Twój przypadek.

To częsta sytuacja. Po wykreśleniu działalności z rejestru można złożyć wniosek jako osoba prywatna. Ważne jest, co działo się wcześniej: kiedy firma przestała płacić i czy był składany wniosek o upadłość przedsiębiorcy.

Jeśli problem zaczął się od spadku, najpierw sprawdzamy, czy da się jeszcze działać w sprawie spadkowej. Zobacz Sprawy cywilne. Dopiero gdy zobowiązania i tak przerastają możliwości spłaty, rozmawiamy o upadłości.

Rozmowa i ocena sytuacji → zebranie dokumentów i spisanie wierzycieli → wniosek do sądu → postanowienie o ogłoszeniu upadłości → praca z syndykiem i ustalenie planu spłaty → wykonanie planu i umorzenie reszty zobowiązań. Na każdym etapie mówię, co się właśnie dzieje i czego się spodziewać.

Firma przestaje płacić na czas

Tu liczy się czas i kolejność ruchów. Im wcześniej ktoś spojrzy na liczby, tym więcej opcji zostaje na stole, łącznie z tymi, które pozwalają firmie działać dalej.

Niewypłacalność to utrata zdolności do regulowania wymagalnych zobowiązań pieniężnych. Przepisy przewidują tu domniemania oparte m.in. na długości opóźnienia w płatnościach, a dla spółek dodatkowo na relacji zobowiązań do majątku. To moment, od którego zaczynają biec terminy dla zarządu.

Wniosek o ogłoszenie upadłości trzeba złożyć w terminie liczonym od dnia powstania stanu niewypłacalności. Spóźnienie może oznaczać osobistą odpowiedzialność za zobowiązania spółki, odpowiedzialność za zaległości podatkowe, a w skrajnych sytuacjach zakaz prowadzenia działalności. Dlatego ten temat sprawdzamy w pierwszej kolejności.

Restrukturyzacja służy temu, żeby firma dalej działała, a zobowiązania zostały ułożone na nowo w porozumieniu z wierzycielami. Prawo przewiduje kilka rodzajów takich postępowań, różniących się tempem, zakresem ochrony przed egzekucją i wpływem na zarząd majątkiem. Pomagam wybrać ścieżkę i przygotować dokumenty.

Majątek firmy wchodzi do masy i jest sprzedawany, a pieniądze dzieli się między wierzycieli w kolejności wynikającej z przepisów. Przygotowuję wniosek i przeprowadzam przez postępowanie, w tym przez kontakty z syndykiem i sądem.

Dopóki firma jest zarejestrowana, mówimy o upadłości przedsiębiorcy. Po jej zamknięciu możliwa jest upadłość konsumencka. To, która droga jest korzystniejsza, zależy od sytuacji, w tym od majątku i rodzaju długów. Przeliczymy oba warianty.

Chcesz odzyskać pieniądze od niewypłacalnego dłużnika

W tych postępowaniach wierzyciel sam pilnuje swoich interesów. Sąd nie zrobi tego za Ciebie, a terminy są krótkie.

Trzeba zgłosić wierzytelność w terminie wskazanym w obwieszczeniu, w systemie teleinformatycznym. Przygotowuję zgłoszenie i pilnuję dalszego przebiegu sprawy. Zgłoszenie po terminie bywa możliwe, ale wiąże się z dodatkowymi konsekwencjami.

Powstaje spis wierzytelności, a wierzyciele głosują nad układem. Sprawdzam, czy Twoja wierzytelność została ujęta prawidłowo, i doradzam, jak głosować.

To zależy od majątku dłużnika i kolejności zaspokajania wierzycieli. Powiem szczerze, jak oceniam szanse, zanim poniesiesz koszty. Czasem lepszym ruchem jest szybkie działanie jeszcze przed upadłością dłużnika: zobacz Odszkodowania i windykacja.

Jeśli majątek trafił do rodziny albo do innej spółki, można próbować podważyć takie czynności. Zobacz Sprawy cywilne. Przy spółkach z o.o. dochodzi jeszcze odpowiedzialność członków zarządu: zobacz Obsługa prawna firm.

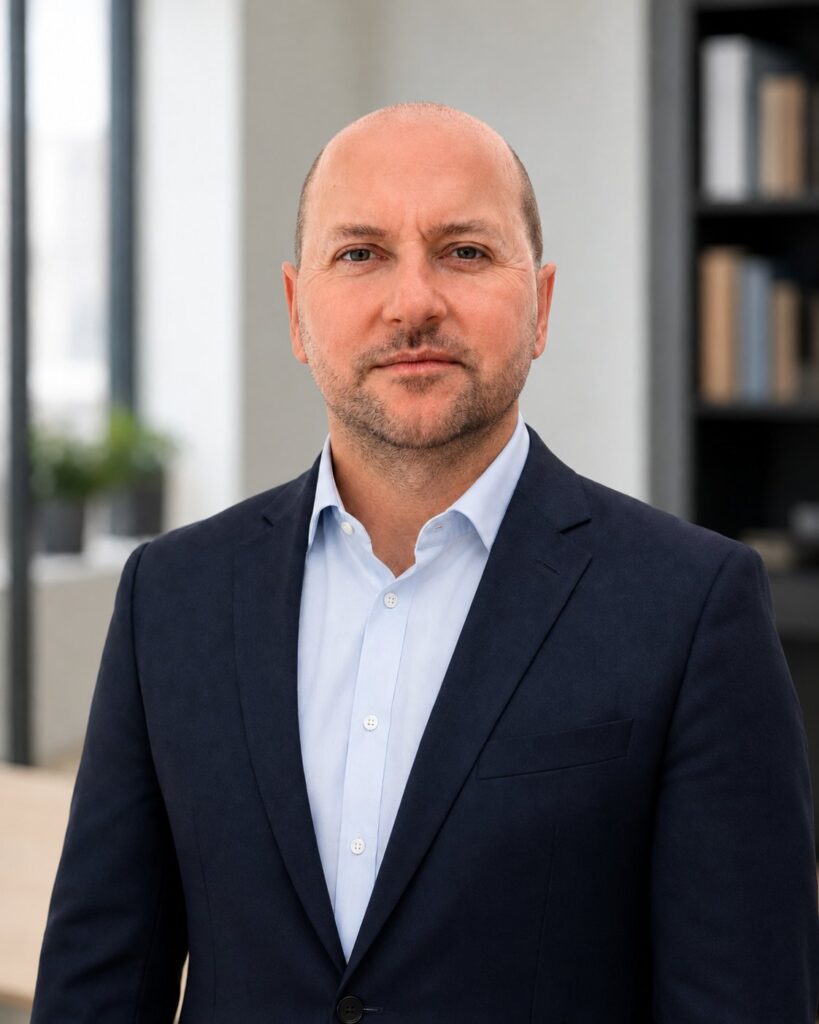
Tomasz Korski, radca prawny
Tomasz Korski Radca prawny

Kto poprowadzi Twoją sprawę

W tych sprawach najważniejsze są dwie rzeczy: uczciwa ocena sytuacji na starcie i pilnowanie terminów.

Nazywam się Tomasz Korski. Jestem radcą prawnym i doradcą restrukturyzacyjnym, a kancelarię prowadzę od 2011 roku.

Dlatego na pierwszej rozmowie mówię też wtedy, gdy uważam, że wniosek nie ma szans albo że lepszym rozwiązaniem jest inna droga.

Obowiązuje mnie tajemnica zawodowa radcy prawnego. Obejmuje wszystko, czego się dowiem, także wtedy, gdy nie podejmiemy współpracy.

  • 2011

    kancelaria od

  • Radca prawny

    OIRP

  • Doradca

    restrukturyzacyjny

  • Mediator

    stały, przy Sądzie Okręgowym

Jak zaczynamy i co przygotować

  1. Rozmowa

    Mówisz, co się dzieje: od kiedy, wobec kogo i w jakich kwotach. Pierwsza, krótka rozmowa jest bezpłatna.

  2. Przegląd sytuacji

    Patrzę na dokumenty i liczby. Mówię, jakie są możliwości i czego realnie możesz się spodziewać.

  3. Plan

    Ustalamy, co robimy, w jakiej kolejności i ile to kosztuje.

Co warto przygotować

Jeśli masz.

  • listę wierzycieli i kwot, choćby z pamięci
  • umowy kredytów i pożyczek, wezwania do zapłaty
  • pisma od komornika, wyroki i nakazy zapłaty
  • przy firmie: sprawozdania, zestawienie zobowiązań i należności
  • informacje o majątku: nieruchomości, samochód, oszczędności

Nie masz wszystkiego? Powiem, czego brakuje i skąd to wziąć.

Bez obietnic bez pokrycia

O upadłości decyduje sąd. Nie obiecam Ci oddłużenia, zanim nie zobaczę dokumentów. Powiem natomiast wprost, jak oceniam szanse i jakie widzę alternatywy.

Pytania przed decyzją

Nie ma tu Twojego pytania?
Napisz: radca@korski.pl

Poza wynagrodzeniem za prowadzenie sprawy trzeba liczyć się z opłatą od wniosku, która jest niska. Koszt prowadzenia sprawy ustalamy przed startem, z możliwością rozłożenia na raty.

Od złożenia wniosku do postanowienia mija zwykle kilka miesięcy, a całe postępowanie kończy się dopiero po wykonaniu planu spłaty. Nie podam Ci uczciwie jednej liczby bez znajomości sprawy.

Nie. Do masy wchodzi majątek, który da się spieniężyć, ale przepisy przewidują wyłączenia, a przy sprzedaży mieszkania wydziela się kwotę na wynajem. Na rozmowie przechodzimy przez Twój konkretny majątek.

Nie. Zobowiązania alimentacyjne nie podlegają umorzeniu.

Tak. Część wynagrodzenia wchodzi do masy upadłości, ale praca jest wręcz wskazana, bo wpływa na ocenę Twojej sytuacji i na plan spłaty.

Tak, postępowania prowadzi się w rejestrze dostępnym publicznie. Mówię o tym od razu, żeby nie było zaskoczenia.

To zależy od tego, czy firma ma realny model działania i czy wierzyciele są gotowi na układ. Po przejrzeniu liczb powiem, którą drogę uważam za sensowniejszą.

Zacznijmy od krótkiej rozmowy

Im wcześniej się odezwiesz, tym więcej jest do zrobienia. Rozmowa jest poufna, a pierwsza, krótka – bezpłatna.

Telefon
+48 506 739 423
Adres
ul. Sienkiewicza 76 lok. 318
25-501 Kielce
Pokaż na mapie

Umów wizytę online

Wybierz dzień i godzinę, które Ci odpowiadają.

Tu pojawi się kalendarz rezerwacji

Do czasu jego uruchomienia umów wizytę telefonicznie:

Zadzwoń: 506 739 423
Zadzwoń Porozmawiajmy